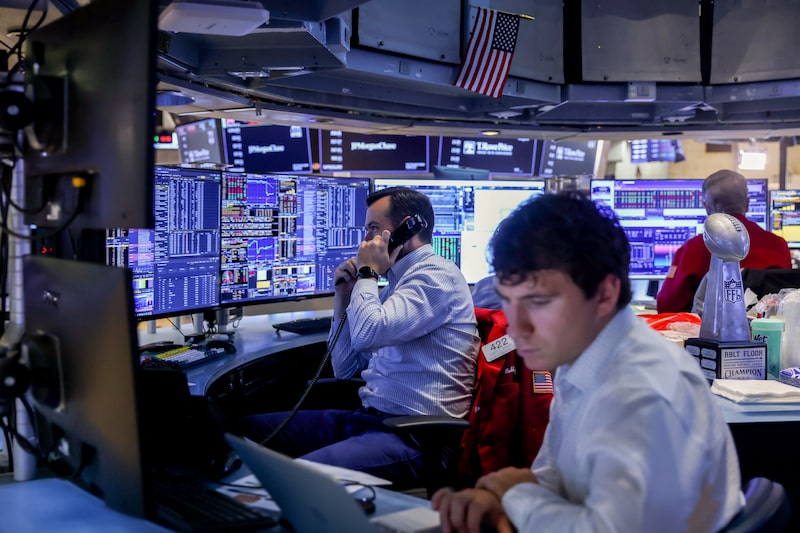
Bloomberg Línea — Las acciones estadounidenses cerraron a la baja este viernes, después de que nuevas señales de debilidad del consumidor desplazaron parte del optimismo por una posible pausa de la Reserva Federal en septiembre.
Ver más: ¿Qué viene para el dólar en América Latina? Las proyecciones de Credicorp país por país
El S&P 500 perdió 0,17% y frenó el avance que lo había llevado a máximos históricos. El Nasdaq cayó 0,28%, mientras el Dow Jones Industrial perdió 0,20%. Aun así, el S&P 500 logró completar una tercera semana consecutiva de ganancias, su racha más prolongada desde mayo.
La cautela apareció después de que dos indicadores mostraron una pérdida de impulso del consumidor estadounidense. Las ventas minoristas cayeron 0,6% en julio, su mayor descenso en más de un año, frente al aumento de 0,1% que esperaban los economistas consultados por Bloomberg.
Sin automóviles y gasolina, las ventas disminuyeron 0,2%, frente al avance de 0,3% previsto. El grupo de control, que alimenta el cálculo del gasto en bienes dentro del producto interno bruto, retrocedió 0,4%, también por debajo del incremento de 0,3% esperado.

A esa señal se sumó el deterioro de la confianza. El índice preliminar de sentimiento del consumidor de la Universidad de Michigan cayó a 51 puntos en agosto, desde 55,2 en julio y frente a los 55 puntos previstos. Fue el primer descenso en tres meses.
Las expectativas de inflación también plantearon un desafío. Los consumidores anticiparon un aumento de precios de 4,3% durante el próximo año y de 3,3% anual en un horizonte de cinco a diez años.
“Fue una actualización preocupante sobre la salud general del consumidor”, dijo Ian Lyngen, de BMO Capital Markets, a Bloomberg. “Esto contribuirá al argumento a favor de una pausa de la Fed el próximo mes”.
→ Suscríbete al newsletter Línea de Mercado, una selección de Bloomberg Línea con las noticias bursátiles más destacadas del día.
Las cifras redujeron las apuestas por un nuevo aumento de tasas. Los operadores asignaron una probabilidad cercana a 30% a un incremento en septiembre, por debajo del escenario prácticamente dividido en partes iguales que prevalecía al comienzo de la semana.
Sin embargo, la perspectiva de una Fed menos restrictiva no compensó por completo las dudas sobre el consumo, principal motor de la economía estadounidense. Una desaceleración más pronunciada podría afectar las ganancias corporativas y convertirse en un obstáculo para las acciones.
“Los inversionistas deberían tener cuidado con lo que desean”, dijo Bret Kenwell, de eToro. “La debilidad económica es un precio elevado para evitar un aumento de un cuarto de punto”. Añadió que la resistencia de la economía dependerá también de la capacidad de los consumidores para mantener el gasto.

La Reserva Federal mantuvo la cautela. Austan Goolsbee, presidente de la Fed de Chicago, dijo que la moderación reciente de la inflación resultó alentadora, aunque consideró necesario observar varios meses adicionales de datos favorables antes de confiar en un retorno sostenible hacia la meta de 2%.
Goolsbee, quien apoyó la decisión de mantener las tasas sin cambios en julio, calificó la inflación como su principal preocupación. También señaló que la economía permaneció “básicamente estable” en términos de crecimiento y mercado laboral.
El petróleo añadió presión a la jornada. El Brent rondó los US$88 por barril y acumuló más de 4% en la semana, mientras el WTI superó los US$82. Las acciones energéticas alcanzaron sus niveles más altos desde marzo y superaron el desempeño del S&P 500 y del Nasdaq 100, según datos de Bloomberg.
Ver más: Nu supera los US$1.000 millones en utilidad trimestral por primera vez y su acción se dispara
El avance del crudo respondió a las tensiones alrededor de Irán. El secretario del Tesoro, Scott Bessent, anticipó nuevas medidas económicas contra Teherán para la próxima semana y aseguró que Washington aplicaría una presión “como el mundo nunca ha visto”, además de mantener el bloqueo naval de los puertos iraníes.
La guerra y las restricciones en el estrecho de Ormuz impulsaron al petróleo más de 40% durante 2026. Las negociaciones entre Irán y Omán para facilitar el tránsito por esa ruta continuaron sin acuerdo, mientras dos buques de Abu Dhabi National Oil Co. sufrieron ataques el jueves.
El oro, por su parte, cayó por segunda jornada consecutiva, con una baja de 0,5% hasta US$4.329,50 por onza, después de que la toma de ganancias interrumpió el repunte reciente. El metal había alcanzado un máximo de diez semanas tras los datos moderados de inflación en Estados Unidos.

Las menores expectativas de un alza de tasas de la Fed ofrecieron respaldo al oro, aunque la posibilidad de que los costos de financiamiento permanezcan elevados limitó el avance. La plata retrocedió 0,4% hasta US$64,26 por onza, mientras el platino y el paladio registraron pocos cambios.
La atención del mercado se desplazará ahora hacia nuevas señales sobre la fortaleza del consumidor. Los resultados de Walmart (WMT) y Target (TGT) ofrecerán la próxima semana otra lectura sobre el gasto de los hogares, en un contexto de mayores costos energéticos, menor crecimiento salarial y un mercado laboral más débil.
¿Cómo va el dólar hoy en América Latina?
El dólar llegó a tocar su nivel más bajo desde mayo después de que los datos más débiles de lo esperado en EE.UU. redujeran las apuestas por nuevas subidas de tasas de interés de la Reserva Federal y favoreciera a buena parte de las monedas de mercados emergentes.
El Bloomberg Dollar Spot Index llegó a retroceder 0,4%. El dato de ventas minoristas se sumó a las señales de moderación de la actividad y la inflación conocidas durante la semana y llevó a los operadores a reducir sus expectativas de que la Fed aumente nuevamente los costos de endeudamiento antes de finalizar el año.

En medio de ese contexto, las monedas de América Latina tuvieron un desempeño mixto. El peso argentino (USDARS), el sol peruano (USDPEN) y el peso mexicano (USDMXN) avanzaron, mientras el real brasileño (USDBRL), el peso chileno (USDCLP) y el peso colombiano (USDCOP) cayeron.
De cara a las próximas semanas, Francesco Pesole, analista de ING, considera que la comunicación de la Fed será determinante para la dirección del dólar. Pesole espera que el banco central reduzca gradualmente el tono restrictivo de sus mensajes, lo que mantendría los riesgos inclinados a la baja para la divisa estadounidense antes del Simposio de Jackson Hole.
Las noticias corporativas del día:
- OpenAI superó los US$40.000 millones en ingresos anualizados, casi el doble que al cierre de 2025, impulsada por suscripciones, publicidad y herramientas de IA como Codex. El crecimiento refuerza sus planes de OPI, mientras compite con Anthropic, cuyo ritmo de ingresos supera los US$47.000 millones.
- Wall Street muestra su mayor optimismo sobre Boeing (BA) desde 2022, tras avances operativos y la certificación del 737 Max 7. Ninguno de los 32 analistas seguidos por Bloomberg recomienda vender y el precio objetivo más alto alcanza US$305. Las acciones suben 6% este año, aunque siguen casi 50% debajo de su récord de 2019.
Así se han comportado las acciones de Boeing
- JPMorgan (JPM) terminó en octubre su relación bancaria con Polymarket por preocupaciones regulatorias, según Financial Times, aunque mantiene algunos vínculos con la plataforma ante una posible futura OPI. Los mercados de predicción se han convertido en una industria de miles de millones de dólares, en medio de un creciente escrutinio regulatorio.
- Shell (SHEL) perdió una batalla legal de cinco años en Sudáfrica, luego de que la Corte Constitucional anuló su derecho de exploración petrolera frente a la Wild Coast. El fallo, impulsado por grupos ambientalistas, podría aumentar los obstáculos legales para Shell, TotalEnergies (TTE) y otras petroleras que buscan desarrollar recursos offshore.
Esta nota se actualizó al cierre del mercado.